Domain abrechnungsstelle24.de kaufen?
Wir ziehen mit dem Projekt
abrechnungsstelle24.de um.
Sind Sie am Kauf der Domain
abrechnungsstelle24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abrechnungsstelle24.de kaufen?
Was versteht man unter dem Begriff Rechnungswesen?
Was versteht man unter dem Begriff Rechnungswesen? **
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ähnliche Suchbegriffe für Begriff
Top-Angebote
Produkte zum Begriff Begriff:
-
Schmitt, Carl: Der Begriff des Politischen.Der Begriff des Politischen. , Text von 1932 mit einem Vorwort und drei Corollarien. , Nebelscheinwerfer > Beleuchtung , Auflage: 9., korrigierte Aufl., Erscheinungsjahr: 20150114, Produktform: Kartoniert, Autoren: Schmitt, Carl, Auflage: 15009, Auflage/Ausgabe: 9., korrigierte Aufl, Seitenzahl/Blattzahl: 119, Abbildungen: 119 S., Keyword: Staat; Politik; Rechtsphilosophie, Fachschema: Politik / Theorie, Philosophie~Naturschutzrecht, Fachkategorie: Politische Ideologien~Rechtsmethodik, Rechtstheorie und Rechtsphilosophie~Naturschutzrecht, Bildungszweck: für die Hochschule, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, Fachkategorie: Soziale und politische Philosophie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Duncker & Humblot GmbH, Verlag: Duncker & Humblot GmbH, Verlag: Duncker & Humblot, Länge: 233, Breite: 156, Höhe: 12, Gewicht: 219, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A637932, Vorgänger EAN: 9783428131167 9783428087259 9783428073061, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zum Begriff des Dezimalbruchs, Schulbücher von Lara SprengerDas Buch "Zum Begriff des Dezimalbruchs" von Lara Sprenger bietet eine umfassende Analyse der Lernprozesse zur Entwicklung des Verständnisses von Dezimalbrüchen in der Sekundarstufe I. Es untersucht, wie bestehendes Wissen über natürliche Zahlen und Brüche genutzt werden kann, um ein adäquates Verständnis von Dezimalbrüchen zu fördern. Die Autorin beleuchtet die inhaltliche Strukturierung der Lernprozesse und identifiziert sowohl potenzielle Hürden als auch förderliche Aspekte, die den Lernenden helfen, den Zusammenhang zwischen dem Stellenwertverständnis, dem Bruchzahlverständnis und dem Dezimalbruchverständnis zu erkennen. Diese fundierte Untersuchung ist besonders wertvoll für Lehrkräfte und Pädagogen, die sich mit der Vermittlung mathematischer Konzepte beschäftigen.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zum Begriff der Trinität, Fachbücher von Michael PolemisDas Buch "Zum Begriff der Trinität" von Michael Polemis bietet eine tiefgehende Analyse der strukturellen Unterschiede zwischen dem oströmischen und dem weströmischen Reich. Es beleuchtet die Auswirkungen dieser Unterschiede auf die europäische Zivilisation bis in die Gegenwart. Durch die Gegenüberstellung des augustinischen und des byzantinischen Zeitbegriffs wird die Relevanz des Trinitätsbegriffs als philosophisches Schlachtfeld in der heutigen Zeit herausgearbeitet. Die Studie bewegt sich an der Schnittstelle von historischer Theologie und klassischer Philosophie und reflektiert die gegenseitige Abhängigkeit dieser Disziplinen im historischen Kontext. Die Aktualität des Themas wird besonders im Hinblick auf die Veränderungen in Osteuropa und die Neugestaltung der Beziehungen zwischen Ost und West deutlich.45,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Kann mir jemand erklären, was der Begriff Kosten- und Leistungsrechnung im Rechnungswesen bedeutet?
Die Kosten- und Leistungsrechnung ist ein Teilgebiet des Rechnungswesens, das sich mit der Erfassung, Analyse und Kontrolle von Kosten und Leistungen in einem Unternehmen beschäftigt. Sie dient dazu, die Kostenstruktur eines Unternehmens transparent zu machen und ermöglicht eine fundierte Entscheidungsfindung auf Basis von Kosten- und Leistungsdaten. Ziel ist es, die Wirtschaftlichkeit und Effizienz eines Unternehmens zu verbessern. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Welche Bedeutung hat der Begriff "Nachtrag" in den Bereichen Buchhaltung, Vertragsrecht und Literatur?
In der Buchhaltung bezieht sich der Begriff "Nachtrag" auf zusätzliche Einträge oder Änderungen in den bereits vorhandenen Buchungsunterlagen, die zu einer Aktualisierung der Finanzdaten führen. Im Vertragsrecht bezeichnet ein "Nachtrag" eine nachträgliche Ergänzung oder Änderung eines bestehenden Vertrags, die von allen Vertragsparteien akzeptiert und unterzeichnet werden muss, um gültig zu sein. In der Literatur kann ein "Nachtrag" ein zusätzlicher Teil eines Buches oder einer Schrift sein, der nach der ursprünglichen Veröffentlichung hinzugefügt wird, um neue Informationen oder Entwicklungen zu präsentieren. In allen drei Bereichen bezieht sich der Begriff "Nachtrag" auf eine nachträgliche Ergänzung oder Änderung, die **


Welche Bedeutung hat der Begriff "Nachtrag" in den Bereichen Vertragsrecht, Buchhaltung und Literatur?
Im Vertragsrecht bezieht sich ein Nachtrag auf eine spätere Ergänzung oder Änderung eines bestehenden Vertrags. In der Buchhaltung bezeichnet ein Nachtrag zusätzliche Einträge oder Korrekturen in den finanziellen Aufzeichnungen, die nach dem Abschluss des ursprünglichen Berichts vorgenommen werden. In der Literatur kann ein Nachtrag ein zusätzliches Kapitel, eine Anmerkung oder eine Ergänzung zu einem bereits veröffentlichten Werk sein. In allen drei Bereichen bezieht sich der Begriff "Nachtrag" auf eine nachträgliche Hinzufügung oder Änderung. **
Welche Bedeutung hat der Begriff "Nachtrag" in den Bereichen Buchhaltung, Vertragswesen und Literatur?
In der Buchhaltung bezieht sich ein Nachtrag auf eine zusätzliche Eintragung oder Korrektur in den Geschäftsbüchern, die nach dem Abschluss des ursprünglichen Eintrags vorgenommen wird. Im Vertragswesen bezeichnet ein Nachtrag eine nachträgliche Ergänzung oder Änderung eines bestehenden Vertrags. In der Literatur kann ein Nachtrag ein zusätzlicher Text oder eine Anmerkung sein, die nach der ursprünglichen Veröffentlichung eines Werkes hinzugefügt wird, um weitere Informationen oder Korrekturen zu liefern. In allen drei Bereichen bezieht sich der Begriff "Nachtrag" auf eine nachträgliche Ergänzung oder Korrektur, die nach dem ursprünglichen Abschluss oder der Veröffentlichung erfolgt. **
Top-Angebote
Produkte zum Begriff Begriff:
-
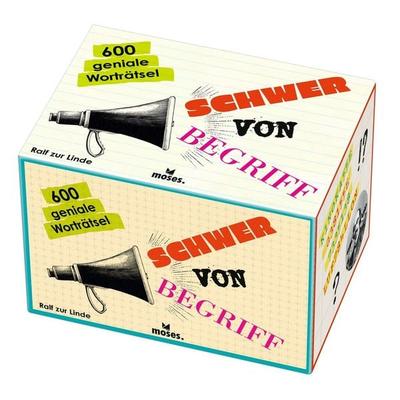
Schwer von BegriffFür Besonders Clevere Wortartist*innen Gibt Es Jetzt Das Perfekte Spiel: „schwer Von Begriff“ Stellt Die Spieler*innen Vor Knifflige Herausforderungen. 600 Einzigartige Worträtsel Fordern Das Köpfchen Heraus. Ob Optische Täuschungen,...16,95 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Schmitt, Carl: Der Begriff des Politischen.Der Begriff des Politischen. , Text von 1932 mit einem Vorwort und drei Corollarien. , Nebelscheinwerfer > Beleuchtung , Auflage: 9., korrigierte Aufl., Erscheinungsjahr: 20150114, Produktform: Kartoniert, Autoren: Schmitt, Carl, Auflage: 15009, Auflage/Ausgabe: 9., korrigierte Aufl, Seitenzahl/Blattzahl: 119, Abbildungen: 119 S., Keyword: Staat; Politik; Rechtsphilosophie, Fachschema: Politik / Theorie, Philosophie~Naturschutzrecht, Fachkategorie: Politische Ideologien~Rechtsmethodik, Rechtstheorie und Rechtsphilosophie~Naturschutzrecht, Bildungszweck: für die Hochschule, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, Fachkategorie: Soziale und politische Philosophie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Duncker & Humblot GmbH, Verlag: Duncker & Humblot GmbH, Verlag: Duncker & Humblot, Länge: 233, Breite: 156, Höhe: 12, Gewicht: 219, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A637932, Vorgänger EAN: 9783428131167 9783428087259 9783428073061, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter dem Begriff Rechnungswesen?
Was versteht man unter dem Begriff Rechnungswesen? **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Kann mir jemand erklären, was der Begriff Kosten- und Leistungsrechnung im Rechnungswesen bedeutet?
Die Kosten- und Leistungsrechnung ist ein Teilgebiet des Rechnungswesens, das sich mit der Erfassung, Analyse und Kontrolle von Kosten und Leistungen in einem Unternehmen beschäftigt. Sie dient dazu, die Kostenstruktur eines Unternehmens transparent zu machen und ermöglicht eine fundierte Entscheidungsfindung auf Basis von Kosten- und Leistungsdaten. Ziel ist es, die Wirtschaftlichkeit und Effizienz eines Unternehmens zu verbessern. **
Ähnliche Suchbegriffe für Begriff
-
Zum Begriff des Dezimalbruchs, Schulbücher von Lara SprengerDas Buch "Zum Begriff des Dezimalbruchs" von Lara Sprenger bietet eine umfassende Analyse der Lernprozesse zur Entwicklung des Verständnisses von Dezimalbrüchen in der Sekundarstufe I. Es untersucht, wie bestehendes Wissen über natürliche Zahlen und Brüche genutzt werden kann, um ein adäquates Verständnis von Dezimalbrüchen zu fördern. Die Autorin beleuchtet die inhaltliche Strukturierung der Lernprozesse und identifiziert sowohl potenzielle Hürden als auch förderliche Aspekte, die den Lernenden helfen, den Zusammenhang zwischen dem Stellenwertverständnis, dem Bruchzahlverständnis und dem Dezimalbruchverständnis zu erkennen. Diese fundierte Untersuchung ist besonders wertvoll für Lehrkräfte und Pädagogen, die sich mit der Vermittlung mathematischer Konzepte beschäftigen.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zum Begriff der Trinität, Fachbücher von Michael PolemisDas Buch "Zum Begriff der Trinität" von Michael Polemis bietet eine tiefgehende Analyse der strukturellen Unterschiede zwischen dem oströmischen und dem weströmischen Reich. Es beleuchtet die Auswirkungen dieser Unterschiede auf die europäische Zivilisation bis in die Gegenwart. Durch die Gegenüberstellung des augustinischen und des byzantinischen Zeitbegriffs wird die Relevanz des Trinitätsbegriffs als philosophisches Schlachtfeld in der heutigen Zeit herausgearbeitet. Die Studie bewegt sich an der Schnittstelle von historischer Theologie und klassischer Philosophie und reflektiert die gegenseitige Abhängigkeit dieser Disziplinen im historischen Kontext. Die Aktualität des Themas wird besonders im Hinblick auf die Veränderungen in Osteuropa und die Neugestaltung der Beziehungen zwischen Ost und West deutlich.45,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Begriff des Widerspruchs, Fachbücher von Michael WolffDer Begriff des Widerspruchs von Michael Wolff ist eine tiefgehende philosophische Untersuchung, die sich mit der komplexen Beziehung zwischen Hegels Lehre vom Widerspruch und dem Begriff des Widerspruchs in der Logik auseinandersetzt. Wolff beleuchtet ein seit dem 19. Jahrhundert diskutiertes Problem und widerlegt das verbreitete Missverständnis, dass Hegels Logik einen neuartigen Begriff von "dialektischen" Widersprüchen einführt. Stattdessen argumentiert er, dass Hegel in seinen Werken nicht von dialektischen Widersprüchen spricht und dass die Auseinandersetzung mit der Oppositionstheorie, insbesondere in Bezug auf Kants Kritik der reinen Vernunft, zentral für das Verständnis von Hegels Wissenschaft der Logik ist. Das Buch bietet eine detaillierte Analyse der Oppositionstheorie und deren Relevanz für die logische Diskussion über Widersprüche. Es richtet sich an Leserinnen und Leser, die sich für die philosophischen Grundlagen der Logik und die kritische Auseinandersetzung mit Hegels Denken interessieren. - Umfassende Analyse der Oppositionstheorie in Hegels Werk - Kritische Auseinandersetzung mit Missverständnissen über dialektische Widersprüche - Verbindung zwischen Hegels Logik und Kants Kritik der reinen Vernunft.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Begriff des Schönen aus Platons 'Parmenides' im Vergleich zu Friedrich Nietzsches Begriff des Schönen, Taschenbuch von Saskia Janina Neumann,Der Begriff Des Schönen Aus Platons 'parmenides' Im Vergleich Zu Friedrich Nietzsches Begriff Des Schönen, Taschenbuch Von Saskia Janina Neumann, Grin, 978-3-668-44852-0, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Welche Bedeutung hat der Begriff "Nachtrag" in den Bereichen Buchhaltung, Vertragsrecht und Literatur?
In der Buchhaltung bezieht sich der Begriff "Nachtrag" auf zusätzliche Einträge oder Änderungen in den bereits vorhandenen Buchungsunterlagen, die zu einer Aktualisierung der Finanzdaten führen. Im Vertragsrecht bezeichnet ein "Nachtrag" eine nachträgliche Ergänzung oder Änderung eines bestehenden Vertrags, die von allen Vertragsparteien akzeptiert und unterzeichnet werden muss, um gültig zu sein. In der Literatur kann ein "Nachtrag" ein zusätzlicher Teil eines Buches oder einer Schrift sein, der nach der ursprünglichen Veröffentlichung hinzugefügt wird, um neue Informationen oder Entwicklungen zu präsentieren. In allen drei Bereichen bezieht sich der Begriff "Nachtrag" auf eine nachträgliche Ergänzung oder Änderung, die **
-
Welche Bedeutung hat der Begriff "Nachtrag" in den Bereichen Vertragsrecht, Buchhaltung und Literatur?
Im Vertragsrecht bezieht sich ein Nachtrag auf eine spätere Ergänzung oder Änderung eines bestehenden Vertrags. In der Buchhaltung bezeichnet ein Nachtrag zusätzliche Einträge oder Korrekturen in den finanziellen Aufzeichnungen, die nach dem Abschluss des ursprünglichen Berichts vorgenommen werden. In der Literatur kann ein Nachtrag ein zusätzliches Kapitel, eine Anmerkung oder eine Ergänzung zu einem bereits veröffentlichten Werk sein. In allen drei Bereichen bezieht sich der Begriff "Nachtrag" auf eine nachträgliche Hinzufügung oder Änderung. **
-
Welche Bedeutung hat der Begriff "Nachtrag" in den Bereichen Buchhaltung, Vertragswesen und Literatur?
In der Buchhaltung bezieht sich ein Nachtrag auf eine zusätzliche Eintragung oder Korrektur in den Geschäftsbüchern, die nach dem Abschluss des ursprünglichen Eintrags vorgenommen wird. Im Vertragswesen bezeichnet ein Nachtrag eine nachträgliche Ergänzung oder Änderung eines bestehenden Vertrags. In der Literatur kann ein Nachtrag ein zusätzlicher Text oder eine Anmerkung sein, die nach der ursprünglichen Veröffentlichung eines Werkes hinzugefügt wird, um weitere Informationen oder Korrekturen zu liefern. In allen drei Bereichen bezieht sich der Begriff "Nachtrag" auf eine nachträgliche Ergänzung oder Korrektur, die nach dem ursprünglichen Abschluss oder der Veröffentlichung erfolgt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.